一、行业概述
建筑安装行业是建筑工程产业链中的关键环节,涵盖房屋建筑中的给排水、暖通空调、电气、消防、智能化系统等专业安装工程。作为房屋建筑功能实现的核心保障,建筑安装行业的发展与城镇化进程、房地产投资、基础设施建设及建筑技术升级密切相关。
2024-2031年期间,受新型城镇化、城市更新、绿色建筑与智能建筑政策驱动,房屋建筑安装市场将呈现结构分化、技术升级与模式创新的特征。本报告从行业现状、驱动因素、竞争格局、细分市场、风险与投资前景等维度展开深度分析。
二、行业现状分析
2.1 市场规模与增长
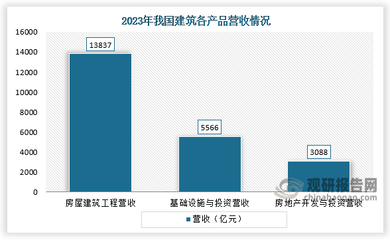
2023年我国建筑安装行业(房屋建筑领域)市场规模约为2.8万亿元,占建筑业总产值的约18%。受房地产调控影响,住宅类安装工程增速放缓,但保障性住房、城市更新、公共建筑(医疗、教育、数据中心)等领域的安装需求保持稳健增长。预计2024-2027年行业年均复合增长率约为5%-7%,2028-2031年随着存量建筑改造升级需求释放,增速有望回升至7%-9%。
2.2 政策环境
- 绿色建筑政策:《“十四五”建筑节能与绿色建筑发展规划》要求新建建筑全面执行绿色建筑标准,推动安装行业向节能、低碳方向转型。
- 智能建造与建筑工业化:《关于推动智能建造与建筑工业化协同发展的指导意见》鼓励BIM技术、装配式安装、智能化系统集成应用。
- 城市更新行动:老旧小区改造、既有建筑节能改造带来大量安装工程增量。
2.3 技术发展现状
- BIM(建筑信息模型)技术在安装工程中的渗透率逐步提升,2023年大型项目中BIM应用率超过60%,但中小项目仍不足20%。
- 预制装配化安装(如预制管廊、装配式机电模块)在数据中心、医院等项目中开始推广。
- 智慧运维与物联网(IoT)推动安装系统向数字化、可监测方向升级。
- 绿色低碳技术:地源热泵、光伏建筑一体化(BIPV)、高效空调系统等应用扩大。
2.4 竞争格局
行业集中度较低,呈现“头部企业引领、中小企业分散”的格局。头部企业如中建安装、上海安装、北京建工安装等凭借资质、资金与技术优势占据大型公建与高端住宅市场;中小企业主要集中在住宅安装与区域市场,同质化竞争激烈。
2.5 细分领域表现
- 住宅安装:受房地产下行影响,新开工面积下滑导致住宅安装需求收缩,但保障房与旧改提供支撑。
- 公共建筑安装:医疗、教育、文化场馆等需求稳定,数据中心、算力中心等新基建带来高增长。
- 工业建筑安装:新能源、生物医药、电子厂房等高端制造业安装需求旺盛。
三、行业驱动因素与挑战
3.1 驱动因素
- 新型城镇化与城市群建设:人口向城市群集聚,带动房屋建筑及配套安装需求。
- 存量建筑改造升级:既有建筑节能改造、消防系统升级、智能化改造形成巨大市场。
- 绿色建筑与双碳目标:安装系统能效提升成为建筑减碳关键路径。
- 技术进步:BIM、装配式、智能运维提高效率与附加值。
3.2 主要挑战
- 房地产周期波动:住宅新开工面积下滑对行业增长形成拖累。
- 成本压力:原材料价格波动、人工成本上升压缩利润空间。
- 回款风险:开发商资金紧张导致安装企业应收账款周期延长。
- 技术人才短缺:BIM与智能化系统集成人才供不应求。
四、投资前景分析(2024-2031年)
4.1 投资热点领域
- 城市更新与老旧小区改造安装工程:政策支持明确,市场空间超万亿,重点关注消防、电梯、节能改造、智能化升级。
- 公共建筑与新基建安装:数据中心、医院、学校等领域的机电安装与智能化系统集成需求旺盛,毛利率较高。
- 绿色低碳安装技术:地源热泵、BIPV、高效机房等细分赛道受益于双碳政策,成长性突出。
- 装配式机电与模块化安装:符合建筑工业化趋势,在数据中心、酒店、医院等标准化程度高的项目中渗透率有望快速提升。
- 智慧运维与数字化服务:从安装向全生命周期运维服务延伸,构建持续性收入模式。
4.2 投资风险提示
- 房地产投资持续低迷导致住宅安装市场萎缩超预期。
- 地方政府财政压力影响公共建筑项目付款进度。
- 技术迭代风险:智能化系统更新快,企业研发投入不足可能被淘汰。
- 行业竞争加剧:头部企业下沉区域市场,中小企业生存空间收窄。
4.3 投资策略建议
- 重点关注在公共建筑、数据中心、医疗等细分领域具备技术壁垒和客户资源的安装企业。
- 布局具备BIM正向设计能力、装配式安装能力及智慧运维平台的创新型企业。
- 规避过度依赖单一房地产客户、应收账款风险高的企业。
- 关注具备全国化布局与资金优势的头部企业整合机会。
五、结论与展望
2024-2031年,建筑安装行业(房屋建筑领域)将呈现“总量趋稳、结构优化、技术升级”的发展态势。住宅安装市场收缩与公共建筑、城市更新、新基建安装市场扩张并存。绿色化、智能化、工业化是行业转型的三大主线。投资者应把握城市更新、绿色低碳安装、智慧运维等高成长赛道,同时警惕房地产周期与回款风险。具备技术集成能力与全生命周期服务能力的企业将在竞争中胜出。